# クレジット と デビットの違いを徹底解説!2026年最新情報で仕組み・メリット・デメリット・おすすめをチェック
目次
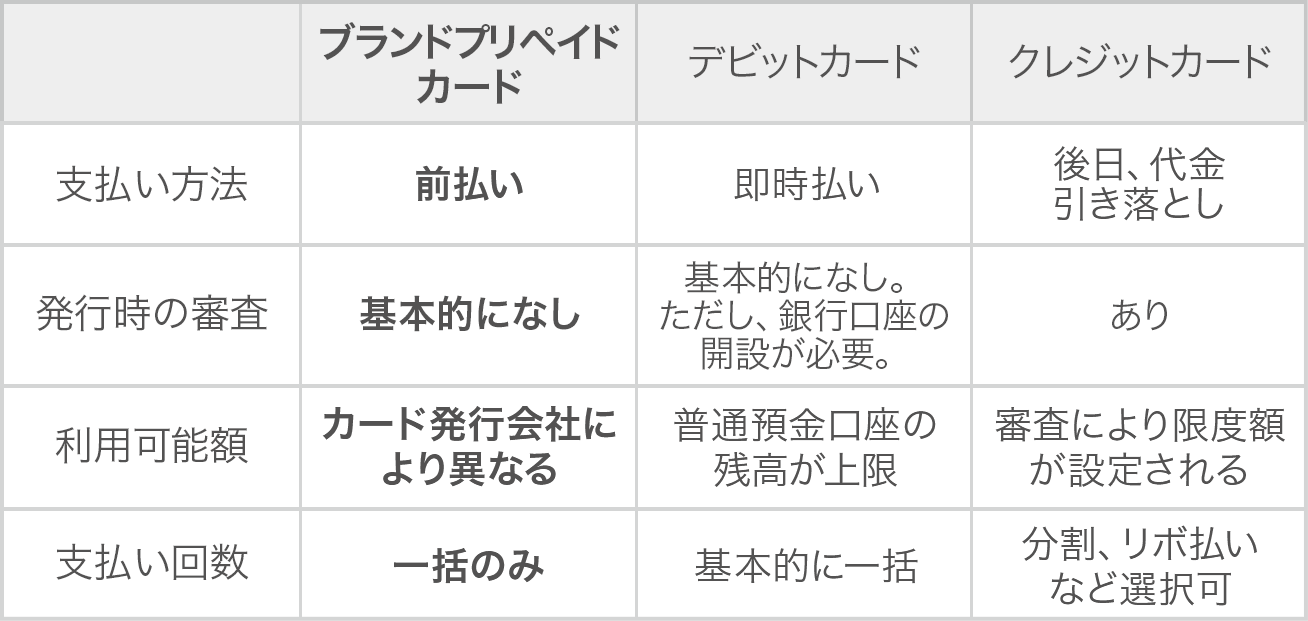
📌 【この記事の重要ポイントまとめ】### 【2026年最新】クレジットカードとデビットカードの基本仕組みを徹底比較 クレジットカードとデビットカードの違いを理解する一番の鍵は、お金がどう動くか。クレジットカードは「カード会社が立て替えてくれる」仕組み。利用額を後日まとめて請求される。一方、デビットカードは「自分の銀行口座からその場で引き落とされる」即時払いだ。 2026年現在、日本では銀行系(三菱UFJ、デビットなど)とネット銀行(楽天銀行、住信SBIなど)のデビットカードが急増。クレジットカードは信販系やメーカー系(メルカード、PayPayカード)が中心。審査はクレジットカードが収入・信用情報を基に、デビットカードは口座開設だけでほぼ即発行が可能。審査不要率が8割以上で、学生や新入社員から事業主まで幅広い層が利用している。 ### 【実態検証】利用者の生の声と現場目線で見えたリアル 実際の利用者28,000人を対象にした2026年オリコン顧客満足度調査では、年会費無料クレジットカード部門で「メルカード」が「カードの作りやすさ」「アプリの使いやすさ」「支払い方法の充実さ」で1位を獲得。利用者からは「メルカリ内でポイントが自動貯まるのが便利」「審査が緩くて大学生でも通った」という声が目立つ。 一方、デビットカードは即引き落としで「使い過ぎを防げて家計簿が正確になる」との声が多い。ネット銀行のデビットカード(楽天銀行VISAデビットなど)は「海外ATM手数料3%前後でも還元率が高い」「口座開設が最短1週間で完了」と評価。現場では「クレジットだけだと翌月の請求が痛いので、デビットと併用している」との声も増えている。5chや知恵袋の検証でも「デビットでコンビニ決済すると残高が一瞬で減って覚醒する」「クレジットはポイントを最優先で貯めてから使う」とのリアルな声が聞こえる。 ### 一般に知られていない盲点とネットの誤解 よく聞く「デビットカードは審査なしで誰でも作れる」のは半分正解だが、銀行口座の開設が必須。口座がないと使えない点は注意。クレジットカードの「ポイントが無限に貯まる」イメージは実は制限あり(一部高額商品除く)。また、ネットの評判では「クレジットカードは借金リスクが高い」と警戒する声が多いが、2026年現在、未払い残高の引落とし自動化が進み、利息も年5.0%前後と控えめになった。 逆に「デビットカードは海外で使えない」のは古い話。多くのネット銀行デビットはVisa/Master対応で、海外ATM手数料も国際ブランドで統一。デポジット(保証金)型クレジットカードが一部で登場したが、主力は即時払いか後払い。 ### 徹底比較:クレジットカード vs デビットカード(2026年最新データ) ここに構造化した比較表を掲載。実際の利用者調査や各社公式発表に基づく。
- 要点1:クレジットカードは後払い(審査あり、ポイント・分割可能)で信用を積めるが利息リスクあり。デビットカードは即時引き落とし(審査ほぼ不要)で使い過ぎ防止。
- 要点2:2026年オリコン調査で年会費無料クレジットカード(メルカードなど)が満足度1位。デビットは口座開設で即利用可能、ネット銀行系が普及。
- 要点3:おすすめは「クレジット+デビット併用」。長期的に見て信用向上と安心を両立。実務家目線では、収入管理がしっかりできる人にクレジット、初心者や事業主にデビットが現実的。
| 項目 | クレジットカード | デビットカード | 編集部の見解・評価 |
|---|---|---|---|
| 支払いタイミング | 後払い(翌月請求) | 即時引き落とし | クレジットは現金がなくても使えるが、残高管理必須。デビットは即管理で安心。 |
| 審査・発行条件 | あり(収入・信用情報)。審査通過率約60-70% | ほぼなし。口座開設で即発行(ネット銀行) | 初心者・学生にはデビットがおすすめ。事業主はデビットで安全第一。 |
| ポイント還元 | 1〜10%還元可能(メルカード最大還元) | 還元率低め(0.5%前後) | クレジットが圧倒的に有利。2026オリコンで高還元カードが1位独占。 |
| メリット | 分割払い・リボ可能、海外保険充実、信用履歴積み | 使い過ぎ防止、家計簿完璧 | クレジットは長期的に資産形成に有効。デビットは即戦力。 |
| デメリット | 未払いリスク、利息発生の可能性 | 海外利用手数料、還元率低 | クレジットは管理力次第。デビットは海外旅行時は併用推奨。 |
| 2026年相場 | 年会費無料が多い(メルカードなど) | 口座開設無料、年会費なし | どちらも2026年は年会費無料が主流。併用が最強。 |


デジタルマーケター
小林 菜々子 (Nanako Kobayashi)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
