フロントガラス飛び石で保険は使うな?等級ダウン損益分岐点と交換費用の真実
高速道路や幹線道路を走行中、突然「バシッ!」という乾いた破裂音とともにフロントガラスへ刻まれる飛び石の傷痕。ドライバーにとって予測不能なアクシデントの代表格ですが、直面した際に多くの人が最も頭を悩ませるのが「自動車保険(車両保険)を使うべきか、それとも自腹で直すべきか」という金銭的・制度的な選択です。
「車両保険に入っているのだから使わなければ損」と考えるのは早計です。かつての自動車保険制度とは異なり、現在の飛び石事故は「1等級ダウン事故」として扱われます。安易に保険金を請求すると、翌年以降の保険料増額やペナルティ期間(事故有係数)によって、トータルでは自腹修理よりも手出しが増えてしまう逆転現象が頻発しています。修理か交換か、保険か自腹か――後悔しないための損益分岐点と実務上の鉄則を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:飛び石被害による保険使用は「1等級ダウン事故」扱いとなり、翌年から1年間の「事故有係数適用」による保険料値上がりが確定する。
- 要点2:リペア補修(1.5万〜3万円前後)なら自腹一択。ADAS(先進安全装備)カメラ付きガラス交換(15万〜25万円以上)かつ免責金額が低い場合のみ保険利用に軍配が上がる。
- 要点3:前走車への損害賠償請求は立証の壁が極めて高く原則不可能。放置は車検不適合やヒビ伸長の引き金になるため早期の損益分岐点計算が必須。
飛び石被害は「1等級ダウン事故」|等級すえおき事故廃止の経緯と現行ルール
飛び石被害に遭ったドライバーが最初に直面する制度の罠が、自動車保険の等級制度です。かつて自動車保険には「等級すえおき事故」という区分が存在し、飛び石によるガラス破損や盗難、火災・台風などの不可抗力による被害では、保険を使っても翌年の等級が下がらない仕組みになっていました。
しかし、損害保険料率算出機構の制度改定に伴い、各損害保険会社は2012年10月から2013年4月にかけて等級すえおき事故の廃止を順次実施しました。これにより、飛び石によるフロントガラス破損はすべて「1等級ダウン事故」へと一本化された経緯があります。
1等級ダウン事故のペナルティは、単に「翌年の等級が1つ下がる」だけにとどまりません。現在のノンフリート等級制度には「無事故」と「事故有」の2つの割引率テーブルが存在し、保険を使うと「事故有係数適用期間」が1年間加算されます。つまり、同じ等級であっても割引率が大幅に低い「事故有割引率」が適用されるため、翌年の保険料が二重の意味で跳ね上がる構造になっています。
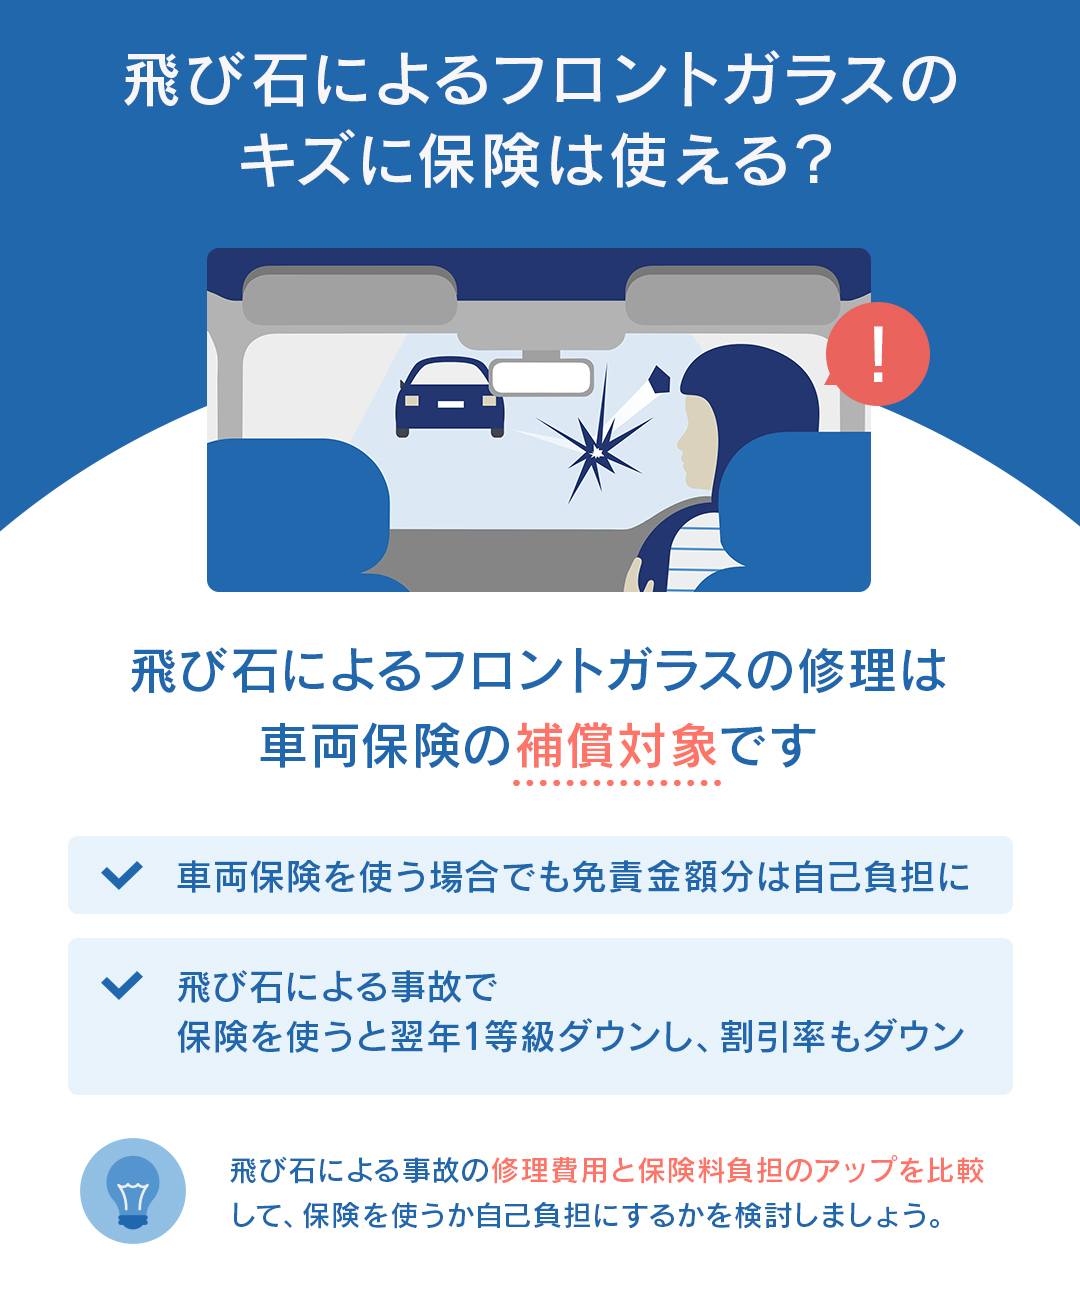
車両保険使うべきか?交換・リペア費用と保険料値上がり試算
フロントガラスの損傷に対するアプローチは、大きく分けて「飛び石リペア(部分補修)」と「フロントガラス交換(全交換)」の2通りが存在します。どちらを選択するかによって、保険を使うべきかどうかの損益分岐点は劇的に変化します。
まず、500円玉で隠れる程度の小さなチッピング(飛び石傷)であれば、特殊樹脂を圧入して硬化させる飛び石リペア修理代の相場はおよそ1万5,000円〜3万円前後です。この金額であれば、保険を使って翌年以降の保険料を数万円引き上げるよりも、間違いなく自腹で支払った方が経済的です。
一方で、ヒビが伸びてリペア不能となり交換が必要になった場合、フロントガラス交換費用相場は車種やガラスのグレードによって10万円〜25万円以上に跳ね上がります。特に近年普及した衝突被害軽減ブレーキなどのカメラが装着された車両では、ガラス交換後にカメラの光軸を再調整する「エーミング(特定整備)」作業が義務付けられており、これだけで数万円の追加費用が発生します。
ここで重要になるのが「翌年保険料値上がり試算」と「免責金額(自己負担額)」の比較です。例えば、免責金額が5万円に設定されている契約でガラス交換費用が12万円の場合、保険から支払われるのは差額の7万円にすぎません。これに対して、1等級ダウンと事故有係数適用による翌年以降の保険料増額分の総額が8万円になるとすれば、保険を使ったことで実質1万円の損をすることになります。
【徹底比較】飛び石被害の修理方法と自己負担・保険適用の判断基準
愛車のフロントガラスに被害を受けた際、どの選択肢を取るのが最も経済的かつ安全なのか、具体的な数値データをもとに比較検証します。
| 修理・対応区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 飛び石リペア(補修) | 傷の直径1.5〜2cm以内、ガラス端から10cm以上離れていること | 15,000円〜30,000円(作業時間1〜2時間) | 完全自腹を推奨。保険を使うと100%損をする領域。ヒビが広がる前の即日対応が鉄則。 |
| 社外品・輸入品ガラス交換 | 純正同等規格の優良社外ガラス(国内・海外OEM品) | 70,000円〜120,000円(工賃込み) | 保険料試算次第で自腹優位。免責金額が5万〜10万円ある場合は自腹を選択する方がトータルで安上がり。 |
| 純正ガラス交換+エーミング | 自動車メーカー純正品+ADAS(自動ブレーキ等)カメラ校正 | 150,000円〜280,000円(センサー類込み) | 車両保険の利用が有力。自己負担増額分を補償額が上回るケースが大半。免責0円なら即決推奨。 |
| ガラス単独特約の適用 | 一部共済や特定損保で提供されるガラス破損補償 | 免責1,000円〜10,000円程度で限度額内補償 | 付帯していれば最優先で利用。等級ダウンを回避または最小限に抑えられる特約内容を確認。 |

飛び石相手への損害賠償請求は可能か?ドラレコ映像と過失割合の壁
「前を走っていたダンプカーや大型トラックから石が飛んできたのだから、相手のドライバーや会社に弁償させたい」と憤る被害者は後を絶ちません。しかし、法的な実務において飛び石相手への損害賠償請求を通すことは極めて困難です。
民事上の不法行為責任(民法709条)を相手に問うためには、「相手の故意または過失」および「その行為とガラス破損との因果関係」を被害者側が立証しなければなりません。タイヤに挟まった小石が遠心力で飛来した現象は「不可抗力」とみなされる判例が圧倒的多数を占めています。
仮に高性能なドライブレコーダーの映像に石が飛んでくる瞬間が映っていたとしても、過失割合の認定において「通常の走行に伴う飛散であり、相手に予見可能性・回避可能性がなかった」と判断されれば、賠償請求は認められません。例外的に相手の責任を追及できるのは、「砂利運搬トラックが荷台に適切なシートを掛けず、荷台から直接小石を路上へバラバラと落下させていた」ような明らかな過失(積載物転落防止措置義務違反)を映像で完全に証明できるケースに限定されます。
放置は車検落ちの危険!車検適合基準ひび割れとガラス特約の活用法
自腹の出費や保険の等級ダウンを嫌がり、傷をテープで塞いだまま放置する行為は絶対に避けるべきです。フロントガラスは走行時の風圧だけでなく、車体のねじれや段差の衝撃、エアコンによる車内外の温度差など、常に過酷なストレスに晒されています。ほんの数ミリのチッピングであっても、急激な冷え込みやデフロスターの温風をきっかけに、視界を縦断する数十センチのヒビ割れへと一瞬で伸長します。
さらに見過ごせないのが車検適合基準ひび割れの問題です。道路運送車両の保安基準第29条において、フロントガラスは「運転者の視野が妨げられないこと」「容易に貫通されないこと」などが規定されています。検査員の判断基準として、運転席前の視界を遮る傷や、亀裂が走っている状態では車検を通過することはできません。
こうした突発的リスクに備える手段として、保険会社が提供するガラス特約補償内容を事前に確認しておく価値があります。一部の損害保険や自動車共済では、通常の車両保険とは別枠で「飛び石によるガラス破損を少額の免責金のみで補償する特約」を用意しているケースがあります。等級ダウンペナルティを最小限に抑えつつガラス交換費用をカバーできるため、契約中の保険証券を見直しておくことが推奨されます。

【実態検証】利用者の生の声と現場目線で見えたリアル
自動車修理工場や損害保険の代理店現場、さらにSNSやコミュニティサイトに寄せられるユーザーのリアルな体験談からは、机上の計算だけでは見えてこない実態が浮かび上がります。
大手ガラス修理専門チェーンの技術担当者は次のように証言します。「近年は先進運転支援システム(ADAS)用のカメラや熱線、レインセンサーが組み込まれた高機能ガラスが増加し、軽自動車であってもガラス交換とエーミングで総額15万円を超えるケースが日常茶飯事になっています。リペアで対応できるサイズ(概ね10円玉以下)のうちに持ち込んでいただければ数万円で済みますが、『後で直そう』と1週間放置した結果ヒビが伸び、交換せざるを得なくなるお客様が非常に多いのが実情です」。
また、ネット上のコミュニティ(知恵袋やSNS等)では、「保険会社に言われるがまま車両保険を使ったら、翌年の保険料が年間4万円上がり、免責5万円と合わせて結果的に大損した」「社外品の輸入ガラスを取り扱う専門業者を探したら、純正の半額近い7万円で交換でき、保険を使わずに済んだ」といった生々しい反省と成功例が多数共有されています。単にディーラーへ丸投げして保険を請求するのではなく、修理方法の選択肢を幅広く比較検討するリテラシーが求められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
飛び石被害に遭った際、車両保険を使うべきか自腹を切るべきかについて、編集部が導き出した明確な判断基準は以下の通りです。
▼ 車両保険を使うべき人(保険適用が有利)
- ADASカメラ搭載車などで、純正ガラス交換とエーミング作業の合計見積もりが15万円〜20万円以上に達する人
- 車両保険の免責金額が「0円(免責なし)」に設定されている人
- 現在20等級(最高等級)にあり、1等級ダウンしても割引率の下げ幅が小さく、翌年以降の保険料増額が軽微(トータル数万円以内)で済む人
▼ 保険を使わず自腹で直すべき人(保険使用は絶対避けるべき)
- 傷が小さく、1万5,000円〜3万円程度のリペア補修で車検適合が可能な人
- 優良社外ガラスや中古ガラスを活用し、総額10万円以下で交換できる人
- 免責金額が「1回目10万円」など高額に設定されており、保険金支払額がごくわずかな人
- 現在の等級が低く(6等級〜10等級前後)、1等級ダウンと事故有係数の適用によって翌年以降の保険料が跳ね上がるリスクの高い人
【フロント ガラス 飛び石 保険】に関するよくある質問(FAQ)
Q1:飛び石でガラスにヒビが入った場合、保険会社に見積もりや相談をするだけで等級は下がりますか?
A1:相談や事故報告をしただけで等級が下がることはありません。実際に保険金の支払い請求手続きを行い、保険金が支払われた時点で初めて「1等級ダウン事故」としてカウントされます。修理見積もりを取った後、保険会社に「保険を使った場合の翌年保険料増額試算」を出してもらい、自腹額と比較してから正式に使うかどうかを決めるのが賢明です。
Q2:「免責金額」とは具体的に何ですか?飛び石事故でも支払う必要がありますか?
A2:免責金額とは、保険金が支払われる際に契約者が自己負担する金額のことです。例えば「免責金額5万円」の契約で修理代が15万円だった場合、保険会社から10万円が支払われ、残りの5万円は自己負担となります。契約内容(0-10万円、5-10万円など)によって異なるため、保険証券で必ず確認してください。
Q3:前を走っていた車から小石が飛んできた決定的瞬間がドラレコに映っていれば、相手の対物保険で全額修理してもらえますか?
A3:極めて困難です。道路上に落ちていた小石の跳ね上げは「予見不能な不可抗力」とみなされ、前走車に法律上の過失(損害賠償責任)が認められないケースがほとんどです。ただし、相手のトラックの荷台から積載物が直接落下したことが鮮明に記録されている場合に限り、過失を追及できる可能性があります。
Q4:飛び石の傷は市販のリペアキットを使ってDIYで自分で直しても問題ありませんか?
A4:推奨できません。市販キットでの補修はレジン(樹脂)の圧入不足や硬化不良を起こしやすく、失敗した場合は内部に空気が残って強度が著しく低下します。一度中途半端に樹脂が固まると専門業者でも再リペアが不可能になり、結果的にガラス全交換しか選択肢がなくなるリスクがあります。
まとめ:感情で動かず損益分岐点の計算で賢く愛車を守る
突如として愛車を傷つけられる飛び石被害は、ドライバーにとって極めて理不尽でストレスの大きいトラブルです。前走車への怒りや「せっかく保険に入っているのだから」という感情に任せて手続きを進めてしまうと、1等級ダウンと事故有係数適用の罠にはまり、後から大きな金銭的損失を被ることになります。
飛び石を食らったら、まずは傷が広がる前にテープで保護し、速やかに専門業者でリペア可能か見積もりを取ること。そして交換が必要になった場合は、「修理見積総額」から「免責自己負担額」を引いた純支給額と、「翌年以降の保険料増額総額」を冷徹に天秤にかけることが何よりも重要です。損益分岐点を正確に見極め、最も手元支出を抑えられる賢明な防衛策を選択してください。 (出典: フロント ガラス 飛び石 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
