領収書と領収証の違いとは?レシート比較とインボイス要件を徹底解説
日常の買い物やビジネスの現場で頻繁に目にする「領収書」と「領収証」。一文字違うだけのこの2つの言葉について、「法的な効力に差があるのか」「経費精算ではどちらを使うべきなのか」と疑問を抱いた経験を持つ人は少なくありません。さらに近年は、レシートとの扱いの違いやインボイス制度の定着、電子帳簿保存法への対応など、経理実務を取り巻くルールが大きく変化しています。
言葉の響きから「領収証のほうが正式な書類なのではないか」といったイメージを持たれがちですが、実務や税法における実態は一般的な先入観とは大きく異なります。本稿では、法律上の定義から現場の経費精算における判断基準、インボイス制度(適格請求書等保存方式)を踏まえた正しい書類の扱い方まで、知っておくべきポイントを徹底的に整理して解説します。
📌 【この記事の重要ポイントまとめ】
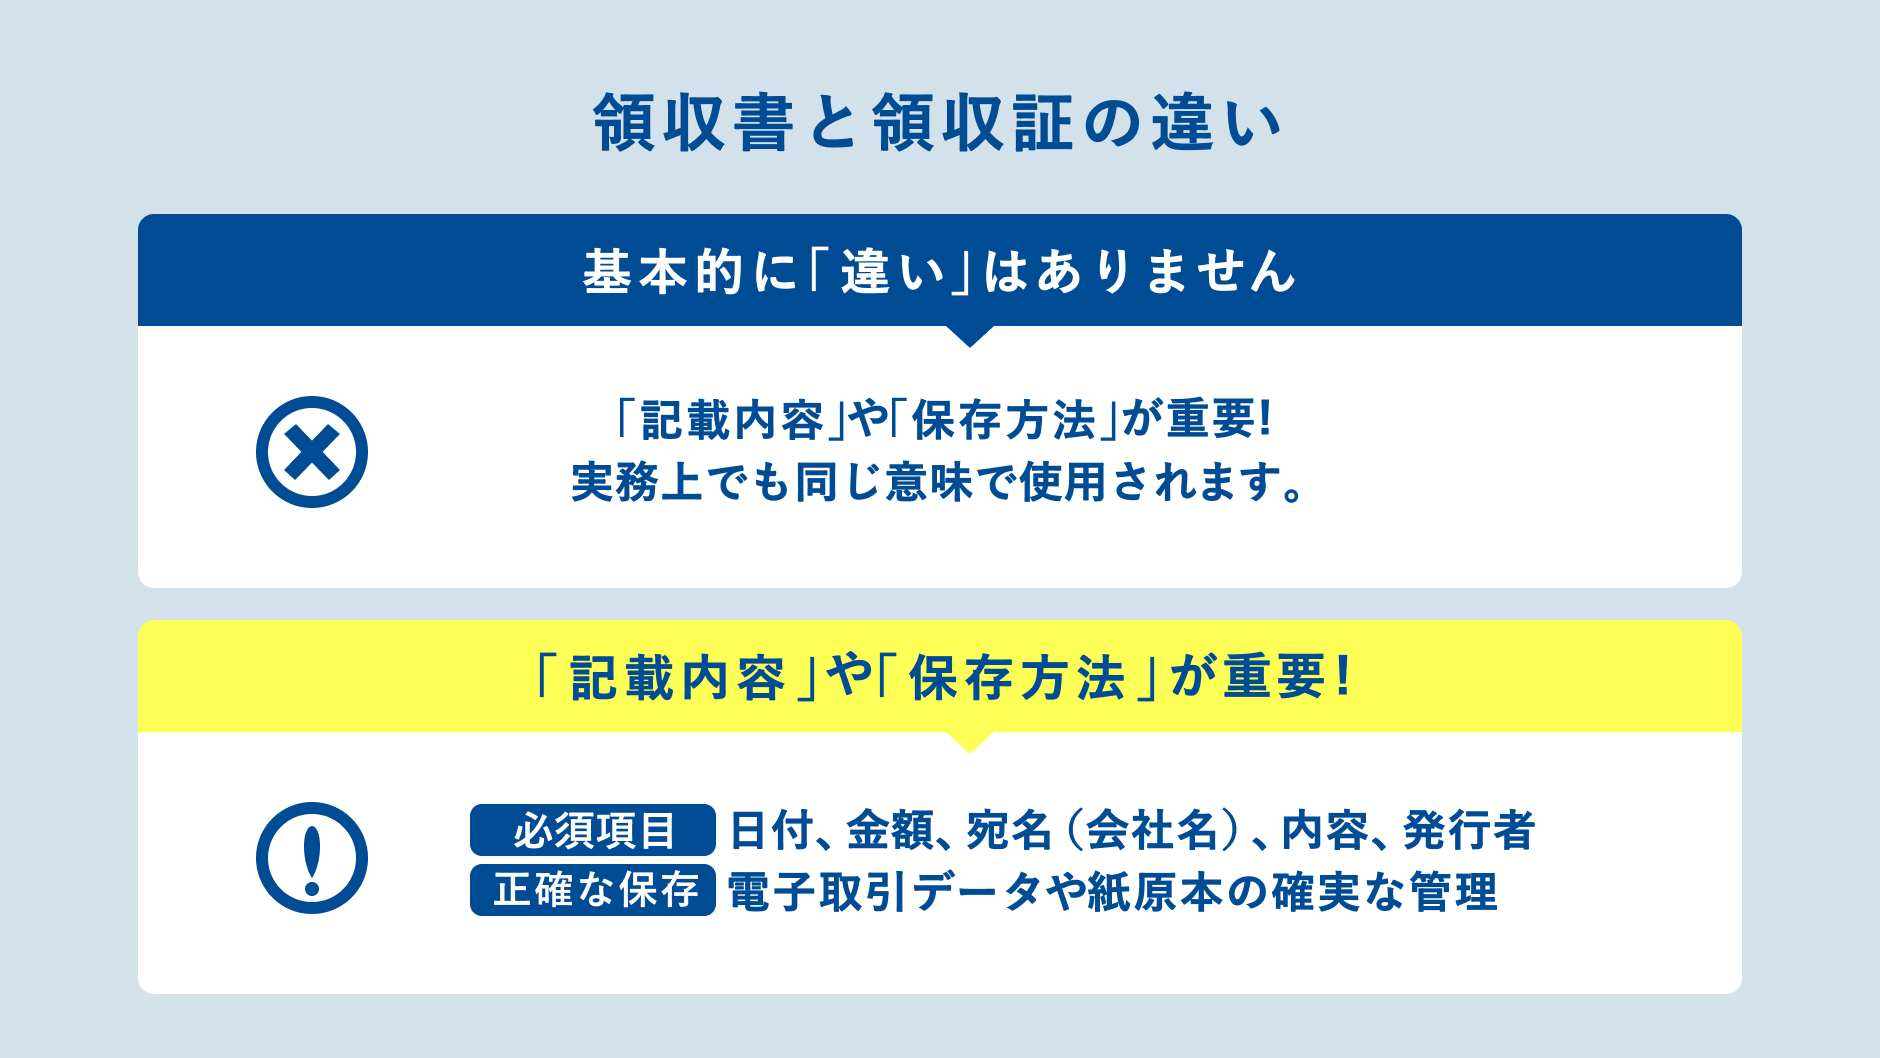
- 要点1:「領収書」と「領収証」は民法および税法上どちらも「受取証書」に該当し、法的な効力に一切の差はない。
- 要点2:税務調査やインボイス制度の実務においては、手書き領収書よりも購入品目が明記された「レシート」のほうが証拠力として有利に働くケースが多い。
- 要点3:5万円以上の紙の発行における収入印紙の貼付義務や、宛名・但し書きの具体性、電子帳簿保存法の要件を満たした保存管理が不可欠。
【根本的な違い】領収書・領収証・レシートの法的効力と税法上の位置づけ
結論から述べると、「領収書」と「領収証」の間に法的な優劣や税法上の効力の差は存在しません。どちらも「金銭を受け取った側が、支払った側に対して代金の受領を証明するために発行する書類」であり、法律上の扱いは完全に同一です。
私法上の根拠となる民法第486条には「受取証書」の規定があり、弁済(支払い)をした者は弁済を受領した者に対して受取証書の交付を請求できると定められています。この条文に登場する「受取証書」という総称の中に、領収書も領収証も包含されているのです。
国税庁が公表しているタックスアンサー(No.7105)においても、印紙税の課税対象となる第17号文書「金銭又は有価証券の受取書」の定義として、受取書・領収証・レシート・預かり証などが同列の証拠証書として明記されています。言葉の歴史的な成り立ちとして、「証」は証明書・証拠としてのニュアンスが強く、「書」は書面全般を指す広範な言葉として使われてきたという慣習的な違いがあるに過ぎません。
【徹底比較表】領収書・領収証・レシートの項目別メリットと法的効力
実務で用いられる主要な受取証書について、記載項目や税務上の特徴を比較すると以下のようになります。
| 項目 | 領収書 / 領収証 | 一般的なレシート | 編集部の見解・評価 |
|---|---|---|---|
| 民法上の効力(受取証書) | 有効(民法486条に基づく) | 有効(受領事実の証明となる) | 法的な証拠力自体は同等 |
| 宛名の記載 | 原則として支払者名を明記 | なし(不特定多数向け) | インボイスの業種区分で扱いが分岐 |
| 購入品目の詳細性 | 「お品代」「ご飲食代」等、要約が多い | 品名・単価・税率が1点ずつ明記 | 税務調査ではレシートのほうが証拠力が高い |
| 収入印紙の貼付義務 | 5万円以上(税抜)の紙発行で必要 | 5万円以上(税抜)の紙発行で必要 | 電子データ(PDF・メール)なら非課税 |
| インボイス対応難易度 | 手書きの場合、登録番号や税率の記載漏れ多発 | レジ自動印字により記載不備が極めて少ない | 実務上はレジ発行レシートのほうが安全 |
【実態検証】「手書き領収書が一番安全」という経理の思い込みと現場のリアル
多くのビジネス現場でいまだ根強く残っているのが、「経費精算にはレシートではなく、手書きの領収書をもらわなければならない」という固定観念です。しかし、企業の経理実務や税務署の現場調査に詳しい専門家の証言を総合すると、この慣習はむしろリスクを招く要因になっています。
SNSや実務コミュニティに寄せられる経理担当者の声でも、「但し書きが『お品代』としか書かれていない手書き領収書は、業務関連性の証明が難しく再確認の手間が増える」「レジでわざわざ手書き領収書を発行してもらうと、インボイス登録番号のゴム印がかすれていたり税率内訳が抜けていたりして困る」といった切実な意見が多数を占めています。
税務調査官が注目するのは、書類の表題が「領収証」であるか否かではなく、「いつ・誰が・どこで・何を・いくらで購入し、それが事業に必要な支出であったか」という取引の実態です。品目が具体的に印字されるレシートのほうが客観的な証拠能力が高く、手書き領収書よりもトラブルになりにくいのが現場の実態です。

【インボイス制度と電帳法】最新の実務ルールと適格簡易請求書
インボイス制度(適格請求書等保存方式)が完全に定着した現在、証憑書類の管理は形式的な名称以上に「記載要件」が厳しく問われます。事業者が仕入税額控除を受けるためには、発行される書類に必要な情報が漏れなく記載されていなければなりません。
特に重要なのが、小売業、飲食業、タクシー業、写真業、旅行業など不特定多数を相手にする事業者に認められている「適格簡易請求書(簡易インボイス)」の存在です。簡易インボイスでは、通常の適格請求書で必須とされる「書類の交付を受ける事業者の氏名・名称(宛名)」の記載が免除されています。
つまり、コンビニや飲食店、スーパーなどで買い物をした際、宛名のないレシートであっても、以下の要件を満たしていれば立派な仕入税額控除の適用対象書類となります。
- 適格請求書発行事業者の氏名又は名称及び登録番号(T+13桁)
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産又は役務の内容(軽減税率の対象である旨)
- 税率ごとに区分して合計した対価の額(税抜又は税込)
- 税率ごとに区分した消費税額等 又は 適用税率
また、電子帳簿保存法への対応も見逃せません。PDF等で発行された電子領収書を紙に出力して保存することは認められず、真実性の確保(タイムスタンプ付与または訂正削除履歴が残るシステムの利用)と検索機能の確保を満たした電子データ保存が義務付けられています。スマホのカメラで撮影して保存するスキャナ保存を行う場合でも、文字や数字が明瞭に判読できる解像度での保存が求められます。
失敗しない領収書の書き方とマナー|但し書き・印紙・再発行の鉄則
発行側・受取側の双方がトラブルを防ぐために、領収証テンプレートや手書き伝票を扱う際の必須ルールを押さえておく必要があります。
1. 但し書きは具体的に記載する
慣例として多用されてきた「お品代として」という曖昧な表現は、税務調査において使途不明金と疑われるリスクを高めます。「書籍代(専門書名)として」「取引先〇〇社との飲食代として(参加人数〇名)」「文房具消耗品(コピー用紙等)代として」のように、具体的な品目や目的を記載することが鉄則です。
2. 収入印紙の「5万円基準」と電子発行の特例
紙の領収書を発行する場合、記載された売上代金が税抜5万円以上になると収入印紙の貼付と消印が必要になります。消費税額が区分記載されている場合(例:本体価格49,000円、消費税4,900円、合計53,900円)は税抜49,000円として判定されるため印紙は不要です。一方、メール添付のPDFやWeb発行システムからダウンロードされる電子領収書は印紙税法上の「文書の交付」に該当しないため、金額に関わらず収入印紙は不要(非課税)となります。
3. 領収書の再発行ルール
顧客から「領収書を紛失したので再発行してほしい」と依頼された場合、安易に同じものを発行すると二重計上や架空経費の不正利用に巻き込まれる危険性があります。再発行に応じる際は、必ず書類の見やすい位置に「再発行」と赤字で明記し、当初の発行年月日と再発行日を併記するなどの内部統制ルールを徹底してください。

【プロの結論】経理精算と税務調査で否認されないための判断基準
経理処理における判断基準を明確にするため、どのような場面で手書き領収書を求め、どのような場面でレシートを優先すべきかを整理しました。
手書きの領収書・領収証を依頼すべきケース
- 宛名の正確な会社名記載が社内経費精算規程で厳格に義務付けられている取引(高額な備品購入等)
- 相手方がインボイスの簡易請求書発行事業者に該当せず、正式な適格請求書(宛名入り)の発行が必要なBtoB取引
- 冠婚葬祭やセミナー参加費など、レジレシートが発行されない対面での現金集金
レシートでの保管・精算を優先すべきケース
- コンビニ、スーパー、ドラッグストアなど、複数の消耗品・日用品を購入する日常的な買い物(購入内訳が明記されるため)
- 飲食店舗での打ち合わせや会食(手書き領収書を依頼すると内訳が消えてしまうリスクを回避するため)
- タクシー代やコインパーキング代などの移動交通費
現代の税務実務においては、「レシートだから経費にならない」ということはまずありません。むしろ「内訳が分からない手書き領収書単体」よりも「明細が全て印字されたレシート」のほうが、税務調査における説得力は圧倒的に高いという事実を念頭に置いて運用することが重要です。
【領収書と領収証の違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」になっている領収書はインボイス制度下でも有効ですか?
A1:小売業や飲食業など適格簡易請求書の交付が認められている業種からの発行であれば、「上様」や宛名なしでも税法上の仕入税額控除の対象になります。しかし、それ以外の一般的なBtoB取引では買い手の氏名・名称の記載が必須要件となるため、「上様」表記の領収書は適格請求書として認められません。社内トラブルを避けるためにも、宛名は正確な法人名や屋号で受け取るのが確実です。
Q2:クレジットカード決済の際にもらう「利用明細」は領収書の代わりになりますか?
A2:クレジットカードの利用明細書は「信販会社が発行する利用確認」であり、店舗側が金銭を直接受領した証拠証書ではないため、厳密には民法上の受取証書ではありません。しかし、店舗名・利用日・金額・商品内容が記載されていれば、税務上の経費証拠書類として利用可能です。店舗側からインボイス要件を満たしたレシートが交付されている場合は、そのレシートを原本として保存してください。
Q3:5万円以上の支払いをクレジットカードで行った場合、領収書に収入印紙は必要ですか?
A3:クレジットカード決済であることを領収書上に明記(例:「クレジットカード利用」と記載)している場合、金銭の直接受領が発生していない(信用取引である)ため、金額が5万円以上であっても収入印紙の貼付は不要です。ただし、クレジット利用である旨の記載がない領収書は通常の金銭受取書とみなされ、印紙が必要になるため注意が必要です。
Q4:レシートを紛失してしまった場合、どうやって経費精算すればよいですか?
A4:領収書やレシートを紛失した場合は、出金伝票を作成し、「支払年月日」「支払先」「支払金額」「購入した品目や業務上の目的」を詳細に記録することで経費処理を行うことが可能です。また、クレジットカードの利用明細や銀行振込の控え、注文確認メールなどを添付することで、税務調査に対する証拠能力を補強できます。
まとめ:今後の動向と失敗しないための判断基準
「領収書」と「領収証」は呼び名が異なるだけで法的な効力に差はなく、どちらも正当な受取証書です。現代の経理実務において重視すべきは、書類のタイトルではなく「取引内容の詳細が客観的に証明できるか」および「インボイスや電帳法の法的要件を満たしているか」の2点に集約されます。
曖昧な手書き領収書の発行にこだわる時代は終わり、明細が克明に記録されるレジレシートやデジタル発行の電子インボイスを活用する運用のほうが、税務リスクの回避と業務効率化の両面で圧倒的なメリットをもたらします。形式的な名称の先入観を捨て、正しいルールに基づいた証憑管理を実践していきましょう。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
