督促状の封筒の色に隠された危険度とは?赤やピンクの警告と正しい対処法
ある日突然、自宅の郵便受けに見慣れない鮮やかな色付きの封筒が届き、背筋が凍るような思いをした経験はないでしょうか。普段届く郵便物とは明らかに異なる赤、ピンク、黄色といった督促状の封筒は、差出人からの「これ以上の放置は許されない」という切迫した警告メッセージそのものです。
封筒を開けるのが怖いからと放置を続ければ、預貯金や給与の差し押さえ、裁判所からの法的措置へと事態は一気に悪化します。手遅れになる前に、封筒の色に込められた危険度レベルと法的なタイムリミット、そして今すぐ取るべき具体的な初動対応を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:督促状の封筒の色(青・黄・ピンク・赤)は危険度順に変化し、赤やピンクは法的措置・差し押さえ直前の最終警告を意味する。
- 要点2:特に税金や国民年金の滞納は裁判なしで財産差し押さえが執行されるため、民間債権以上に一刻を争う対応が必須。
- 要点3:無視や受け取り拒否は状況を悪化させるだけであり、封筒を開けて期日を確認した上で公的窓口や法テラス・弁護士へ即座に相談することが唯一の解決策となる。
【色別の危険度】督促状の封筒が示すシグナルと緊急度レベル一覧
郵便受けを開けた瞬間に目に飛び込んでくる派手な封筒。日本年金機構や各自治体、あるいは民間のサービサー(債権回収会社)が送付する督促状の封筒の色には、明確な段階的ルールが存在します。開封率を高め、滞納者に事態の深刻さを認識させるために視覚的なカラーマーケティングと法的手続きの進捗が連動しているのです。
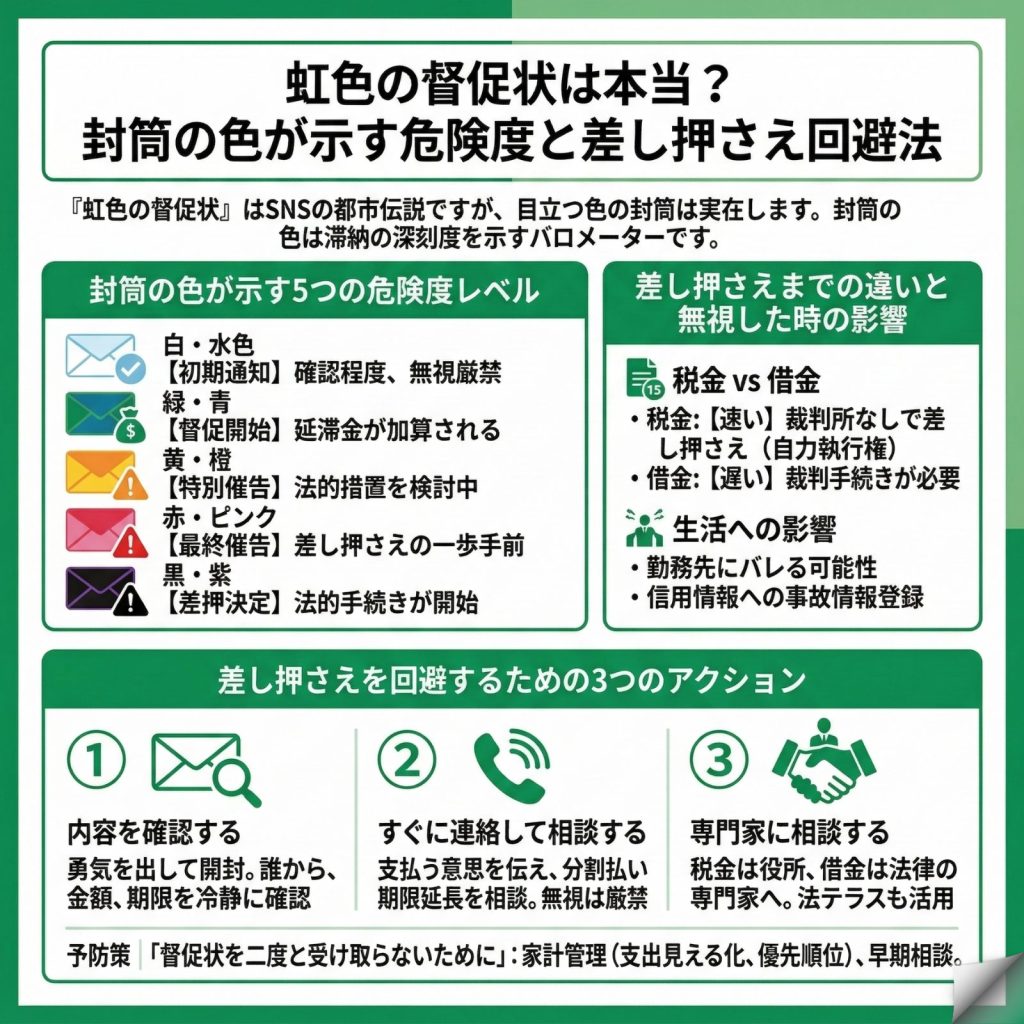
青色・緑色・白色の封筒【危険度:★☆☆☆☆(初期通知・リマインド)】
支払期日から数日から1ヶ月程度経過した初期段階で届くのが、一般的な白や青、薄い緑色の封筒や圧着ハガキです。「納期限が過ぎておりますので、お忘れのないようお納めください」といった事務的なリマインドが主目的であり、うっかり忘れによる未納であれば、同封されている納付書や振込用紙を用いて速やかに支払うことで何らペナルティなく解決します。
黄色の封筒【危険度:★★★☆☆(警告段階・イエローカード)】
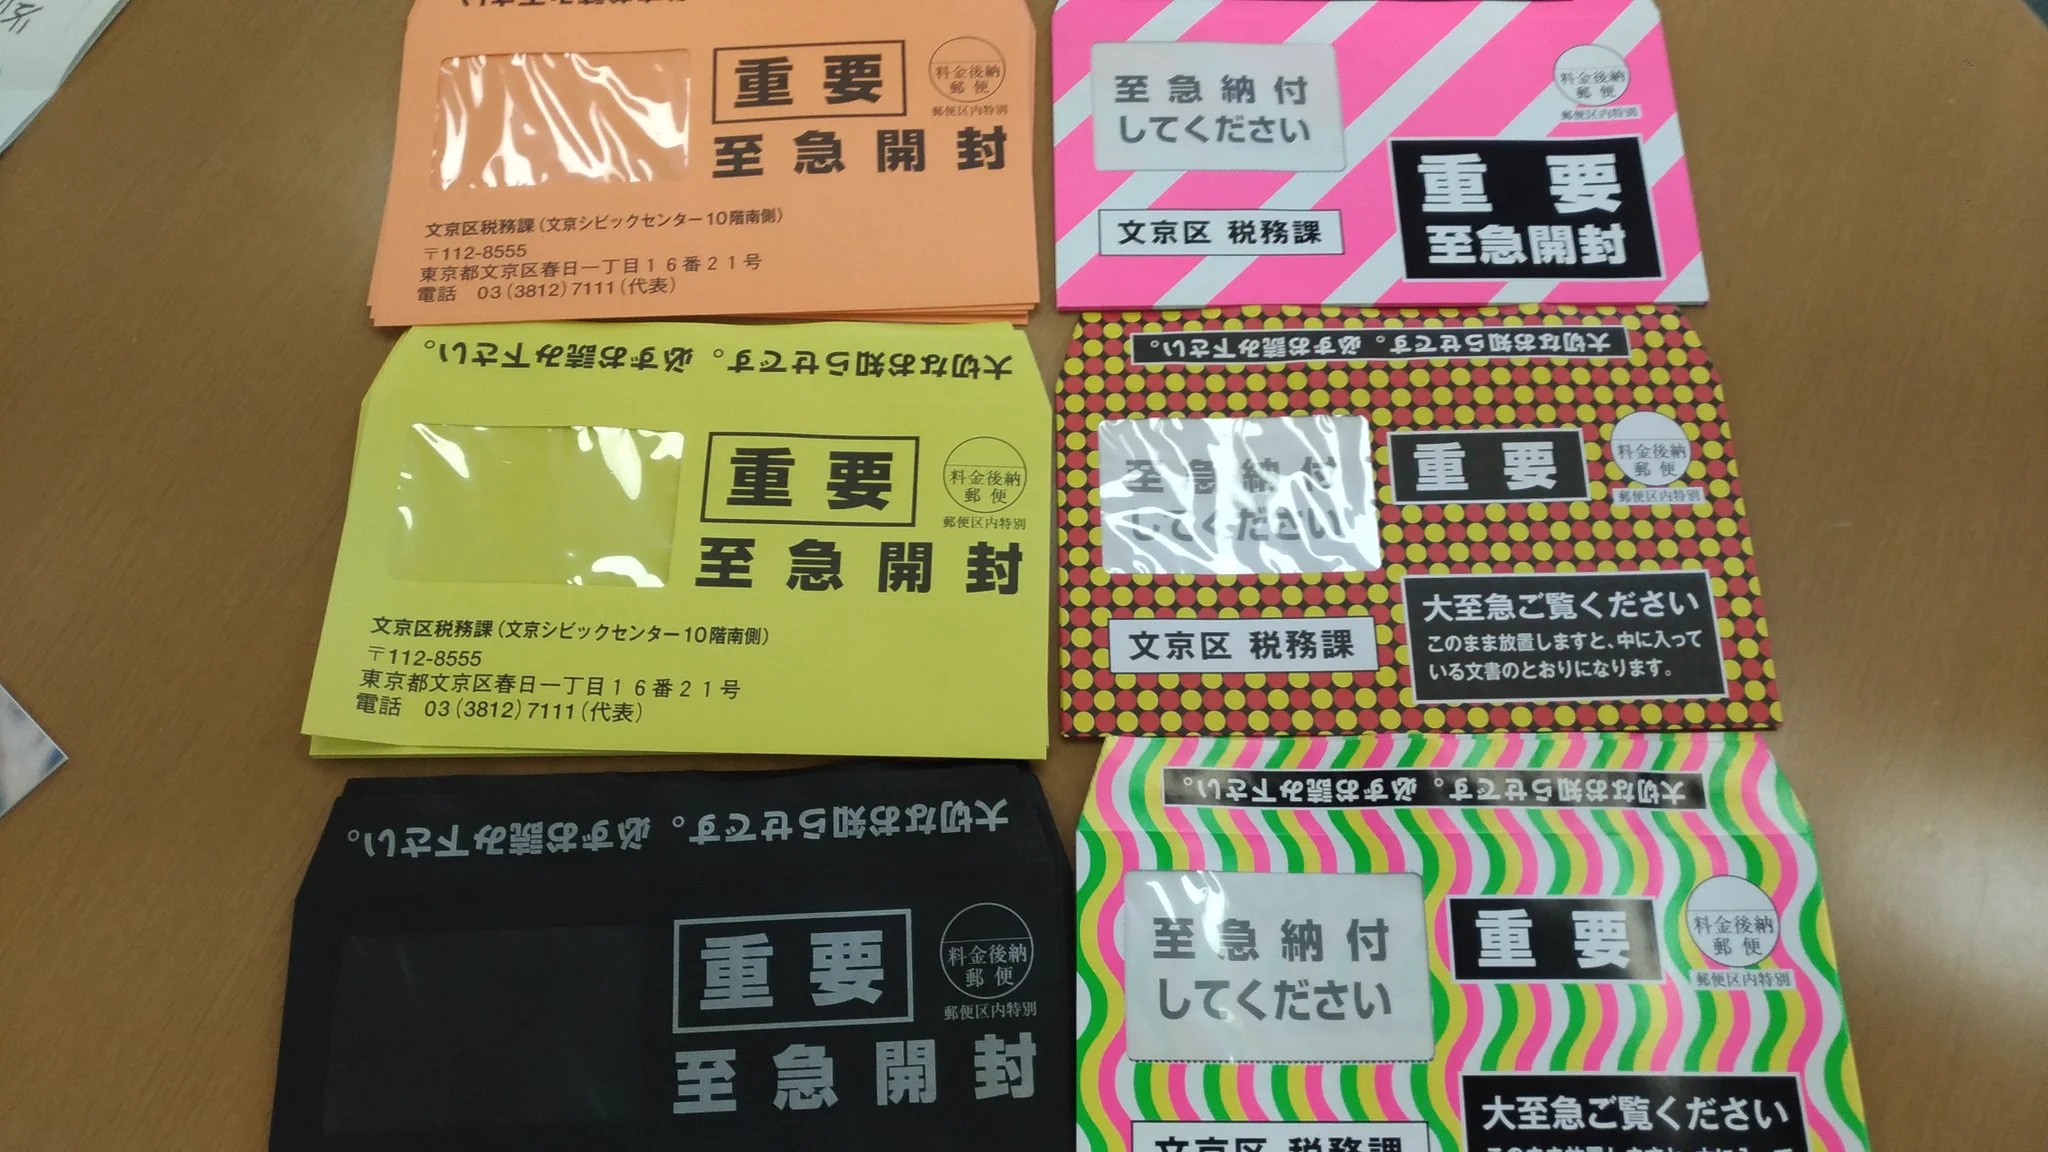
青や白の通知を無視し、滞納が2〜3ヶ月に及ぶと、注意を促す黄色の封筒へと切り替わります。日本年金機構の「国民年金未納分催告状」や自治体の税務課などで頻繁に採用されており、文面には「これ以上の未納が続くと延滞金が発生する」「法的手続きに移行する可能性がある」といった強い警告文が並び始めます。まだ分割納付などの相談に応じてもらえる猶予は残されていますが、黄色信号が灯ったと認識すべき段階です。
ピンク色・赤色の封筒【危険度:★★★★★(最終通告・レッドカード)】
最も危険なシグナルが、鮮烈なピンクや真っ赤な封筒です。自治体によっては「重要」「親展」「至急開封」といった文字が太字で印字され、中には「最終催告書」や「差押予告通知書」が同封されています。この段階に達すると、債権者側はすでに資産調査(銀行口座、勤務先、不動産など)を完了させており、「指定期日までに全額納付がない場合、直ちに財産を差し押さえる」という法的執行の秒読み状態にあります。猶予は数日から最長でも1〜2週間程度しか残されていません。

催告書との決定的な違い|法的手続きへ移行するタイムリミット
郵便物のタイトルに「督促状」と書かれているのか、それとも「催告書」と書かれているのかによって、法的な重みと残された時間は大きく異なります。
日常会話では混同されがちですが、実務上において「催告書」は督促状よりも法的危険度が一段階高い最終段階の書類です。
クレジットカードやカードローンなどの民間債務の場合、契約書には必ず「期限の利益」に関する条項が記載されています。通常、利用者は毎月分割で支払う権利(期限の利益)を持っていますが、度重なる督促を無視するとこの権利を喪失します。催告書が届くタイミングは、まさに一括請求期限が設定され、残債と遅延損害金の全額を一括で支払うよう命じられる瞬間なのです。
また、差出人が元のクレジットカード会社や銀行から「〇〇債権回収株式会社」といった債権回収会社(サービサー)に変わっている場合、すでに不良債権として債権譲渡が行われたことを意味します。サービサーは法務大臣の許可を得た回収の専門機関であり、回収不能と判断すれば極めて迅速に裁判所へ支払督促を申し立てます。
【公的機関別】国民年金・税金滞納の封筒カラーと差し押さえの流れ
民間企業からの借金以上に迅速かつ過酷な手続きが進むのが、国や自治体が徴収する「税金」と「国民年金」の滞納です。これらには民間債権とは決定的に異なる法律上の特権が与えられています。
民間の金融機関が給与や口座を差し押さえる場合、必ず裁判所に訴訟を起こすか支払督促を申し立て、確定判決などの「債務名義」を取得しなければなりません。しかし、国税徴収法や地方税法が適用される税金滞納においては、裁判所の許可を一切必要とせず、役所の独自の権限で差し押さえを執行できる「自力執行権」が認められています。
| 対象・機関 | 封筒の色と段階の遷移 | 差し押さえまでの猶予 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 国民年金 (日本年金機構) | 青色(案内) ↓ 黄色(催告) ↓ 赤色/ピンク(最終催告) | 赤色封筒到達から約2週間〜1ヶ月 | 控除後所得300万円以上かつ未納月数7ヶ月以上が強制徴収の重点対象。本人のみならず世帯主・配偶者の連帯納付義務により家族の口座も凍結対象となる。 |
| 住民税・固定資産税 (市区町村役場) | 白色(督促状) ↓ 黄色/オレンジ(催告) ↓ ピンク/赤色(差押予告) | 法律上は督促状発送から10日経過で差押可能 | 地方税法第331条により、裁判手続きなしで即座に執行可能。自己破産をしても税金の支払い義務は免責されない(非免責債権)ため放置は絶対厳禁。 |
| 民間のカード・ローン (銀行・信クレ・サービサー) | 白・圧着ハガキ(督促) ↓ 茶・青封筒(一括請求) ↓ 裁判所の特別送達 | 特別送達受け取りから2週間以内に異議申立 | 裁判所から届く特別送達を無視すると「仮執行宣言付支払督促」が出され、給与(手取り額の原則4分の1)や預貯金が強制執行される。 |
【実態検証】「開けるのが怖い」が生む悲劇と知恵袋・SNSのリアル
インターネット上の相談窓口や知恵袋、SNS上では、「郵便受けに赤い封筒が入っていたが、怖くて引き出しの奥に隠してしまった」「見なかったことにしていたら、ある朝突然銀行口座の残高がゼロになっていた」という悲痛な叫びが後を絶ちません。
行動経済学や心理学では、不快な現実や脅威となる情報を意図的にシャットアウトしようとする心理傾向を「ダチョウ効果(Ostrich Effect)」と呼びます。危険が迫ると砂の中に頭を突っ込んでやり過ごそうとするダチョウの習性に由来しますが、督促状を放置する人の多くがこの認知の歪みに陥っています。
しかし、債務問題の現場において「見ないふり」は最も壊滅的な結末を招きます。実際に現場の弁護士や司法書士が口を揃えるのは、「黄色やピンクの封筒の段階で相談してくれれば分割払いや減額の交渉ができたのに、差し押さえ通知書が届いてからでは法的に打てる手が極めて限られてしまう」という現実です。
特に給与の差し押さえが執行されると、裁判所から勤務先の経理部・人事部へ直接通知が届くため、借金トラブルや税金滞納の事実が会社全体に知れ渡ることになります。社会的信用を失うだけでなく、毎月の生活基盤そのものが崩壊する引き金となるのです。
一般に知られていない盲点とネットの誤解
督促状を巡っては、ネット上に根拠のないデマや危険な裏ワザが蔓延しています。これらを信じて行動すると、取り返しのつかない不利益を被ることになります。
誤解1:「封筒を受け取らなければ法的手続きは進まない」
裁判所から届く「特別送達」は、郵便配達員が手渡しで届ける特殊な郵便物です。不在連絡票を無視し続けたり受け取りを拒否した場合でも、郵便法および民事訴訟法上の「差置送達(不在や受取拒否でも送達されたとみなす制度)」が適用され、受取人の意思に関わらず法的手続きは自動的に進行します。知らない間に欠席裁判となり、相手側の請求が100%認められた判決が確定してしまいます。
誤解2:「5年放置すれば借金は自動的に消滅時効になる」
民法上、民間の借金は原則として最終返済日から5年で消滅時効を迎えます。しかし、債権者側から裁判上の請求(支払督促など)を起こされたり、債務者側が「もう少し待ってください」と電話で一部支払いを約束(債務の承認)した時点で、時効のカウントは完全にリセット(更新)されます。債権回収会社は時効完成の直前を狙って法的手続きを取るため、放置によって自然消滅することは極めて稀です。
誤解3:「架空請求かもしれないから全部無視するのが正解」
確かに実在の公的機関や大手企業を騙るフィッシング詐欺や架空請求は存在します。しかし、本物の督促状と詐欺を混同して一括して無視するのは致命的です。封筒に記載されている連絡先には電話せず、必ず公式サイト等で公表されている代表番号や自治体の窓口へ直接問い合わせて真偽を確認するのが鉄則です。
【プロの結論】督促状が届いたらどうする?手遅れを防ぐ3つの初動ステップ
警告色の封筒が手元に届いたとき、パニックにならず冷静に生活を守るための具体的な解決手順は以下の3ステップに集約されます。
ステップ1:速やかに開封し「請求元」「金額」「指定期日」をメモする
封筒を開け、誰から、いくら、いつまでに支払うよう求められているかを確認します。期日が「〇月〇日必至」と迫っている場合、残された時間は数日単位です。
ステップ2:公的機関(税金・年金)の場合は、即日で役所・年金事務所へ連絡する
税金や国民年金の場合、支払う意思を持って窓口へ赴けば、所得状況に応じた「分割納付(分納)」や「納付猶予・免除申請」が柔軟に認められます。役所側が最も問題視するのは「支払えないこと」ではなく「無断で放置・音信不通になること」です。自ら相談に出向くだけで、差し押さえの執行は大幅に猶予されます。
ステップ3:民間の借金で支払えない場合は、弁護士・司法書士へ相談する
一括請求や裁判所からの通知が届いており自力での返済が不可能な場合、迷わず法テラスや債務整理を専門とする弁護士・司法書士の無料相談を活用してください。専門家に依頼して「受任通知」が発送された瞬間、貸金業法第21条に基づき、業者からの督促連絡や自宅への封筒送付は法律によって即座にストップします。その後、将来利息をカットして分割返済を目指す「任意整理」や、法的に借金を大幅減額・免責する「個人再生」「自己破産」など、生活を再建するための最適な法的手続きを選択できます。
【督促状の封筒】に関するよくある質問(FAQ)
Q1:家族宛ての督促状の封筒を勝手に開封しても法的に問題ない?
A1:信書隠匿罪やプライバシーの問題があるため、原則として他人の郵便物を勝手に開封することは避けるべきです。ただし、同居家族が借金を放置して差し押さえのリスクが迫っている場合は、家族会議を開いて本人の目の前で開封を促すか、状況を率直に話し合う場を設けてください。
Q2:債権回収会社から手紙が届いたが、元の借入先と名前が違うのはなぜ?
A2:元のクレジットカード会社や消費者金融が、長期間延滞された不良債権を専門の「債権回収会社(サービサー)」に売却(債権譲渡)したためです。法務省の認可を受けた正規のサービサーからの通知である場合、元の借入先と同等の法的回収権限を持っています。
Q3:裁判所から届く特別送達の封筒はどんな見た目をしている?
A3:裁判所の名称が印字された白色や茶色の定形外封筒で、表面に赤いスタンプで「特別送達」と大きく記載されています。郵便配達員から手渡しされ、受領印や署名を求められる点が通常の郵便物と大きく異なります。
Q4:督促状を放置してから給与や銀行口座が差し押さえられるまでの期間は?
A4:税金の場合は督促状の発送から最短10日〜1ヶ月程度で予告なく差し押さえられることがあります。民間の借金の場合は、督促状の送付から裁判所の支払督促・仮執行宣言を経て、最短でも2〜3ヶ月程度で差し押さえが執行されます。
まとめ:警告の封筒はリセットへの合図|早期対応が未来を守る
郵便受けに届いた赤やピンク、黄色の封筒は、決して人生の終わりを告げるものではありません。それは「これまでの放置を止め、生活と家計を根本から立て直しなさい」という最終防衛ラインのサインです。
最悪の結末を招く唯一の原因は、恐怖から目を背けて封筒を放置し続けることに他なりません。封筒の色が示している警告レベルを正しく認識し、今日この瞬間に開封して相談窓口へ一歩を踏み出すことこそが、差し押さえを防ぎ平穏な日常を取り戻すための決定的な分水嶺となります。 (出典: 督促 状 封筒(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
